Facturation Electronique
16/11/2026
- mis à jour le
E-invoicing : qu’est-ce que c’est et comment ça fonctionne ?
Sommaire
{{video-banner-blog}}
L’e-invoicing, c’est la facture électronique structurée qui circule d’une entreprise française à une autre via une plateforme agréée. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir en recevoir, et les grandes entreprises et ETI (entreprises de taille intermédiaire) doivent en émettre. Voici ce que recouvre l’e-invoicing, qui est concerné et comment une facture est traitée, de sa création à sa réception.
Qu’est-ce que l’e-invoicing ?
L’e-invoicing correspond à l’émission, à la transmission et à la réception de factures électroniques structurées entre entreprises assujetties à la TVA et établies en France. Il s’applique aux opérations B2B domestiques entrant dans le champ de la réforme, qu’il s’agisse de ventes de biens ou de prestations de services.
Une facture électronique au sens de la réforme n’est pas simplement un document envoyé par voie numérique. Elle contient des données structurées que les logiciels peuvent lire et traiter automatiquement. Trois formats sont prévus : Factur-X, UBL et CII. La facture passe également par une plateforme agréée, qui assure sa transmission et son suivi.
Un PDF classique envoyé en pièce jointe d’un e-mail ne répond donc pas à cette définition. Créé sur ordinateur ou numérisé, il ne contient pas à lui seul les données structurées exigées et ne suit pas le circuit prévu. Un PDF peut toutefois faire partie d’un format hybride tel que Factur-X, associé à un fichier de données structurées. C’est la structure et le respect du circuit qui comptent, pas l’apparence du document.
Pourquoi parle-t-on d’e-invoicing et non de facturation électronique ?
« Facturation électronique » est une expression générale. Elle peut désigner aussi bien une facture PDF envoyée par e-mail qu’une facture transmise par un logiciel, voire l’ensemble du dispositif réglementaire.
« E-invoicing » identifie un périmètre précis : la circulation de factures structurées entre entreprises françaises. Ce terme permet de le distinguer de l’e-reporting. Il ne s’agit pas d’adopter un anglicisme par effet de mode, mais d’éviter de confondre des obligations différentes. Pour aller plus loin sur le cadre général de la facturation électronique B2B en France, consultez notre guide dédié.
Quelle différence avec l’e-reporting ?
L’e-invoicing fait circuler une facture structurée entre deux entreprises établies en France. L’e-reporting consiste à transmettre à l’administration des données relatives à des opérations qui ne suivent pas ce circuit, notamment les ventes à des particuliers et les opérations réalisées avec des entreprises étrangères. Pour une explication complète, retrouvez notre comparatif entre e-invoicing et e-reporting.
Qui est concerné par l’e-invoicing en France ?
Le critère central est l’assujettissement à la TVA et l’établissement en France. Toute entreprise établie en France et assujettie à la TVA entre dans le périmètre de la réforme, quelle que soit sa taille ou sa forme juridique. Cela inclut les grandes entreprises, les ETI, les PME, les TPE, les indépendants et les microentreprises bénéficiant de la franchise en base de TVA. Ces dernières ne facturent pas nécessairement la TVA à leurs clients, mais elles restent assujetties et doivent notamment pouvoir recevoir des factures électroniques.
Le fournisseur et le client doivent être établis en France et l’opération doit relever du B2B prévu par la réforme. Si le client est établi à l’étranger, la facture sort du champ de l’e-invoicing français ; l’opération peut alors relever de l’e-reporting, selon sa nature.
Une même entreprise peut recevoir et émettre des factures B2B domestiques, tout en transmettant des données sur ses ventes aux particuliers ou ses opérations internationales. Cartographier ses clients et ses flux aide à paramétrer correctement ses outils.
{{rt-banner-1}}
Comment fonctionne l’e-invoicing, étape par étape ?
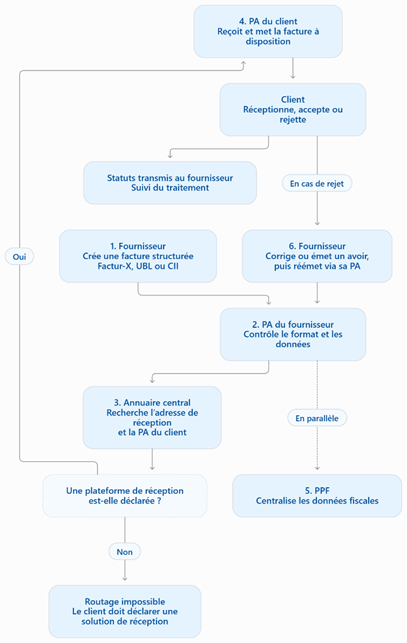
Le parcours repose sur une plateforme agréée (PA), intermédiaire entre les outils des entreprises, les plateformes de leurs partenaires et l’administration.
L’entreprise crée une facture structurée
Le fournisseur prépare sa facture dans son logiciel ou son ERP. L’outil génère un fichier Factur-X, UBL ou CII avec les données nécessaires : identité des parties, identifiants, dates, montants et TVA. Il en vérifie l’exactitude avant l’envoi : les contrôles de la plateforme ne remplacent pas la qualité des informations saisies.
La facture est transmise à la plateforme agréée du fournisseur
La facture est envoyée à la PA choisie, directement depuis le logiciel ou via une solution compatible. La PA contrôle la structure du fichier et la présence et la cohérence des données essentielles. Elle peut aussi convertir la facture dans un format accepté par le destinataire.
La plateforme consulte l’annuaire et identifie le destinataire
Pour acheminer la facture, la PA consulte l’annuaire central. Celui-ci indique l’adresse de réception et la plateforme choisie par le client, notamment à partir de son SIREN ou de son SIRET. La facture est alors dirigée vers la plateforme du destinataire.
Si le client n’a déclaré aucune plateforme ou adresse de réception dans l’annuaire, la facture ne peut pas être acheminée jusqu’à lui par le circuit prévu. L’entreprise doit alors vérifier les informations de son client et l’inviter à désigner une solution de réception. Un envoi par e-mail ne remplace pas cette étape.
Le destinataire reçoit la facture et ses statuts sont suivis
La plateforme du client met la facture à sa disposition. Le destinataire peut alors la traiter et, selon le cas, signaler sa réception, l’accepter ou la rejeter. Les statuts utiles sont transmis à l’émetteur afin qu’il puisse suivre le traitement de la facture. Cette traçabilité aide les équipes à repérer plus rapidement une anomalie ou une facture en attente.
Pour comprendre les différents retours possibles et leur rôle, consultez notre article sur le cycle de vie d’une facture électronique.
Les données fiscales sont transmises au PPF
En parallèle de l’acheminement entre les entreprises, la plateforme transmet à l’administration les données fiscales prévues par la réforme. Le Portail public de facturation (PPF) assure notamment la centralisation de ces informations. Il joue un rôle dans l’infrastructure publique, tandis que les plateformes agréées assurent les échanges de factures pour le compte des entreprises. Pour mieux comprendre ses missions, découvrez le rôle du Portail public de facturation.
En cas de rejet, l’entreprise corrige la situation
Un rejet peut être technique, si le fichier n’est pas conforme, ou lié au traitement par le destinataire. L’émetteur consulte le motif, corrige les informations et transmet à nouveau la facture si nécessaire. Selon le cas, il peut émettre un avoir avant d’établir une nouvelle facture, toujours via sa PA.
Depuis quand l’e-invoicing est-il obligatoire en 2026 ?
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent être capables de recevoir des factures électroniques, quelle que soit leur taille. À cette même date, les grandes entreprises et les entreprises de taille intermédiaire sont également tenues d’émettre leurs factures au format électronique et de transmettre les données d’e-reporting qui les concernent.
À partir du le 1er septembre 2027, l’obligation d’émission s’étend aux PME, aux TPE et aux microentreprises. Le calendrier distingue donc deux échéances pour l’émission, mais la réception concerne déjà toutes les entreprises. Retrouvez le détail dans notre article consacré au calendrier de la facturation électronique 2026-2027.
Comment vous mettre en conformité ?
Quelques vérifications permettent de préparer vos échanges et de limiter les blocages lorsque les factures circulent entre plateformes :
- Vérifiez votre logiciel de facturation. Assurez-vous qu’il produit des factures conformes aux formats Factur-X, UBL ou CII, et qu’il peut se connecter à une plateforme agréée. Si vous utilisez plusieurs outils, vérifiez aussi la circulation des données entre la facturation, la comptabilité et votre ERP.
- Choisissez votre plateforme agréée. Si vous n’en avez pas encore, comparez les solutions selon leurs intégrations, leur accompagnement, la gestion des statuts et les besoins de votre entreprise. Vous pouvez vous appuyer sur notre guide pour choisir une plateforme agréée. Sellsy est immatriculée par la DGFiP en tant que plateforme agréée ; elle figure dans la liste officielle sous le nom « TeamSystem Sellsy ».
- Mettez à jour vos fiches clients. Vérifiez les noms, les coordonnées et les identifiants de vos clients, notamment leur SIREN. Contrôlez aussi que leur adresse de réception et leur plateforme figurent dans l’annuaire afin que les factures puissent être routées correctement.
- Organisez le suivi des statuts. Définissez qui consulte les retours, qui traite les factures rejetées et comment les corrections sont documentées. Une procédure claire évite qu’un rejet ou une demande reste sans réponse.
- Sensibilisez les équipes. Les personnes qui créent, valident ou règlent les factures doivent connaître le circuit et les informations à contrôler. Des consignes partagées facilitent la transition et limitent les erreurs.
L’e-invoicing transforme ainsi une facture en un échange structuré, traçable et automatisable entre entreprises. En vérifiant vos outils, vos données clients et le choix de votre plateforme agréée, vous préparez un circuit plus fiable et évitez que vos factures restent bloquées au moment de leur transmission.