Facturation Electronique
5/11/2026
- mis à jour le
Facturation électronique B2G : obligations en France
Sommaire
La facturation électronique B2G (Business to Government) désigne l’envoi de vos factures à un acheteur public, comme une mairie, un hôpital ou un ministère. Elle est obligatoire pour les fournisseurs de marchés publics, quelle que soit leur taille, et passe par le portail Chorus Pro.
Depuis le 1er septembre 2026, la réforme de la facturation électronique B2B rapproche ces circuits sans supprimer les règles propres au secteur public. Voici qui est concerné, comment transmettre une facture, quelles références prévoir et quels délais de paiement attendre.
Qu’est-ce que la facturation électronique B2G ?
B2G signifie Business to Government. Le terme regroupe toutes les factures qu’une entreprise adresse à un organisme public. Une société qui facture une mairie, un hôpital public, un ministère ou un établissement scolaire public, par exemple.
Ces factures suivent un parcours spécifique, différent des échanges entre entreprises privées. L’article L. 2192-5 désigne le portail public de facturation, Chorus Pro, comme outil de dépôt, de réception et de transmission de ces factures. Pour en savoir plus sur les démarches, consultez notre guide sur Chorus Pro et la facturation électronique.
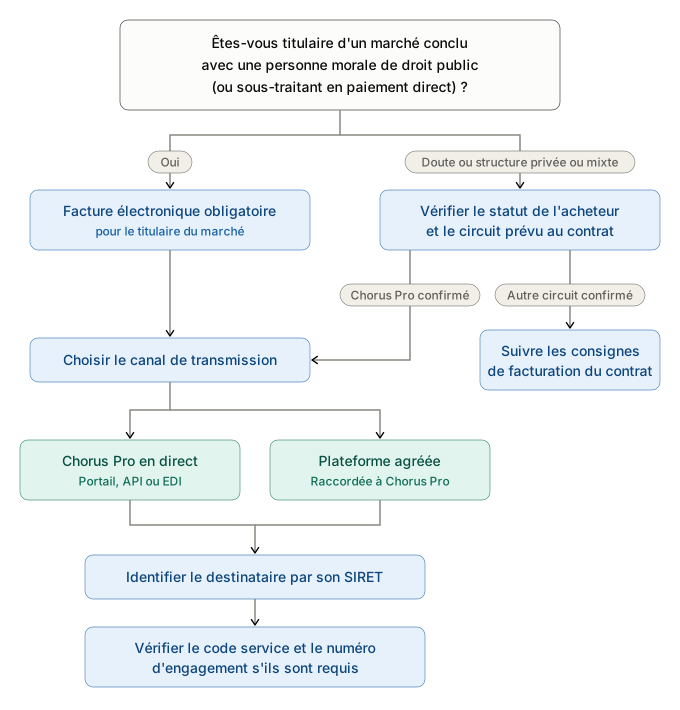
L’obligation repose sur l’article L. 2192-1 du Code de la commande publique. Il impose aux titulaires de marchés conclus avec l’État, les collectivités territoriales et les établissements publics, ainsi qu’à leurs sous-traitants admis au paiement direct, de transmettre leurs factures sous forme électronique.
Qui est concerné par l’obligation B2G ?
L’obligation dépend d’abord du destinataire de la facture, et non de la taille du fournisseur.
Les entreprises qui fournissent le secteur public
Toute entreprise qui facture une entité publique est concernée, de la micro-entreprise au grand groupe. La règle s’applique aussi aux missions ponctuelles : la taille du fournisseur et la fréquence des commandes ne changent rien. C’est le statut de l’acheteur qui détermine si la facture relève du circuit B2G.
Les entités publiques destinataires
Les destinataires concernés comprennent l’État, les collectivités territoriales, les établissements publics, — comme les hôpitaux ou les établissements scolaires publics, — et les groupements d’intérêt public.
Le cas est parfois moins évident pour les structures mixtes. Une société avec des capitaux publics n’est pas automatiquement une entité publique ; certaines structures de droit privé peuvent toutefois être soumises aux règles de la commande publique. En cas de doute, consultez les modalités prévues dans votre contrat ou demandez confirmation au service achats.
Pour préparer l’envoi, vous pouvez aussi rechercher le destinataire par son SIRET dans l’annuaire de Chorus Pro. Vous y trouverez les informations utiles pour adresser la facture, comme le code service ou le numéro d’engagement juridique.
Pour déterminer si votre entreprise est concernée et quel circuit de facturation suivre, consultez le schéma ci-dessous.
Depuis quand la facturation B2G est-elle obligatoire ?
Les entreprises qui fournissent le secteur public ont été concernées progressivement, selon leur taille. Les grandes entreprises ont été concernées à partir de janvier 2017, les ETI en 2018, les PME en 2019 et les micro-entreprises en janvier 2020. Aujourd’hui, tous les fournisseurs concernés doivent transmettre leurs factures au secteur public sous forme électronique.
La réforme B2B suit une autre logique. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent également les émettre sous ce format. Pour les PME, TPE et micro-entreprises, l’obligation d’émission prendra effet le 1er septembre 2027. Retrouvez les principales échéances dans notre article sur le calendrier de la facturation électronique.
{{rt-banner-1}}
Quelles obligations spécifiques pour facturer le secteur public ?
Le circuit public ajoute des exigences pratiques aux règles habituelles de facturation. Les connaître avant l’envoi évite des échanges inutiles et limite le risque de retard.
Les mentions et références à prévoir
En plus des mentions obligatoires classiques, l’acheteur public peut demander un numéro de commande, une référence de contrat ou un code service. Ces informations servent à orienter la facture vers le bon service et à la rapprocher de la commande ou de la prestation.
Demandez ces références avant de facturer et vérifiez leur exactitude. Une facture sans le bon numéro de commande ou sans code service peut être rejetée, parfois sans que l’acheteur vous contacte au préalable. Vous devrez alors la corriger et la transmettre de nouveau, ce qui peut repousser son traitement.
Les formats acceptés
Les formats structurés utilisés dans le cadre de la facturation électronique comprennent Factur-X, UBL et CII. Ils répondent aux exigences de la norme européenne EN 16931. Le format dépend du canal de transmission et des capacités de votre outil. Un simple PDF envoyé par courriel ne constitue pas, à lui seul, une facture électronique conforme à la réforme. Notre article détaille les formats de la facture électronique.
Les délais de paiement et la conservation
Les délais de paiement des acheteurs publics sont encadrés par les articles R. 2192-10 et suivants du Code de la commande publique. Ils sont généralement plafonnés à 30 jours, à compter de la réception de la facture ou du service fait si celui-ci intervient plus tard. Des exceptions existent selon la catégorie d’acheteur. En pratique, le circuit de validation peut donner l’impression d’un règlement plus long que chez un client privé, notamment si une référence manque ou si la facture reste en attente de traitement. En cas de retard, des intérêts moratoires peuvent être dus.
Les factures doivent également être conservées pendant dix ans à compter de la clôture de l’exercice concerné. Pensez à archiver les pièces justificatives associées et à vous assurer qu’elles restent accessibles et lisibles pendant toute cette période.
Comment la réforme B2B change-t-elle la facturation B2G ?
Jusqu’ici, les factures destinées aux organismes publics et celles échangées entre entreprises privées suivaient des circuits distincts. Depuis septembre 2026, ils commencent à converger. Les entreprises peuvent organiser leurs flux autour d’une plateforme agréée, tout en conservant les particularités du circuit public.
Chorus Pro ou une plateforme agréée pour vos factures publiques ?
Les deux options sont possibles pour la plupart des factures destinées à un organisme public. Chorus Pro reste la plateforme de référence et permet toujours le dépôt direct, ainsi que la transmission par EDI ou API.
Certains flux restent spécifiques à Chorus Pro, notamment les factures de marchés de travaux, les mémoires de frais de justice et les demandes de remboursement. Avant de modifier votre circuit, vérifiez que votre type de facture peut être transmis par la plateforme choisie.
Ce qui change selon la taille de votre entreprise
Pour les grandes entreprises et les ETI, l’obligation d’émettre des factures électroniques à leurs clients privés s’applique depuis le 1er septembre 2026. Elles peuvent gérer leurs factures B2B et B2G avec le même outil, à condition que celui-ci prenne en charge les deux circuits. Pour le B2G, elles peuvent toujours utiliser Chorus Pro directement ou passer par une plateforme agréée reliée au portail.
Pour les PME, TPE et micro-entreprises, l’obligation d’émission B2B commencera le 1er septembre 2027. Cela ne change pas leur obligation de facturer électroniquement les organismes publics : elles peuvent continuer à utiliser leur circuit B2G actuel, ou anticiper la réforme B2B en s’équipant plus tôt. Notre guide sur la facturation électronique pour les PME détaille les échéances qui les concernent.
Comment gérer les flux B2G et B2B avec un seul outil ?
Une entreprise qui facture à la fois des clients publics et privés doit continuer à tenir compte des deux circuits. Un outil unique évite les doubles saisies, centralise les données de facturation et facilite le suivi des factures.
Avant de choisir votre solution, vérifiez qu’elle prend en charge les références demandées par vos clients publics, les formats nécessaires et le raccordement à Chorus Pro. Assurez-vous aussi que vos équipes savent repérer une facture rejetée ou en attente, et qu’elles disposent d’un interlocuteur pour résoudre les blocages.
Sellsy est une plateforme agréée immatriculée par la DGFiP. Elle combine gestion commerciale et facturation, et permet de gérer les flux publics et privés dans un même outil.